AIP sujungė du veikiančius Švedijos vėjo parkus į 312 MW portfelį
Aldermyrberget ir Överturingen elektrinės veikia nuo 2020 ir 2022 metų. Investuotojas perka jau gaminantį turtą skirtingose kainų zonose, tačiau sandorių vertės ir realios metinės gamybos neatskleidžia.
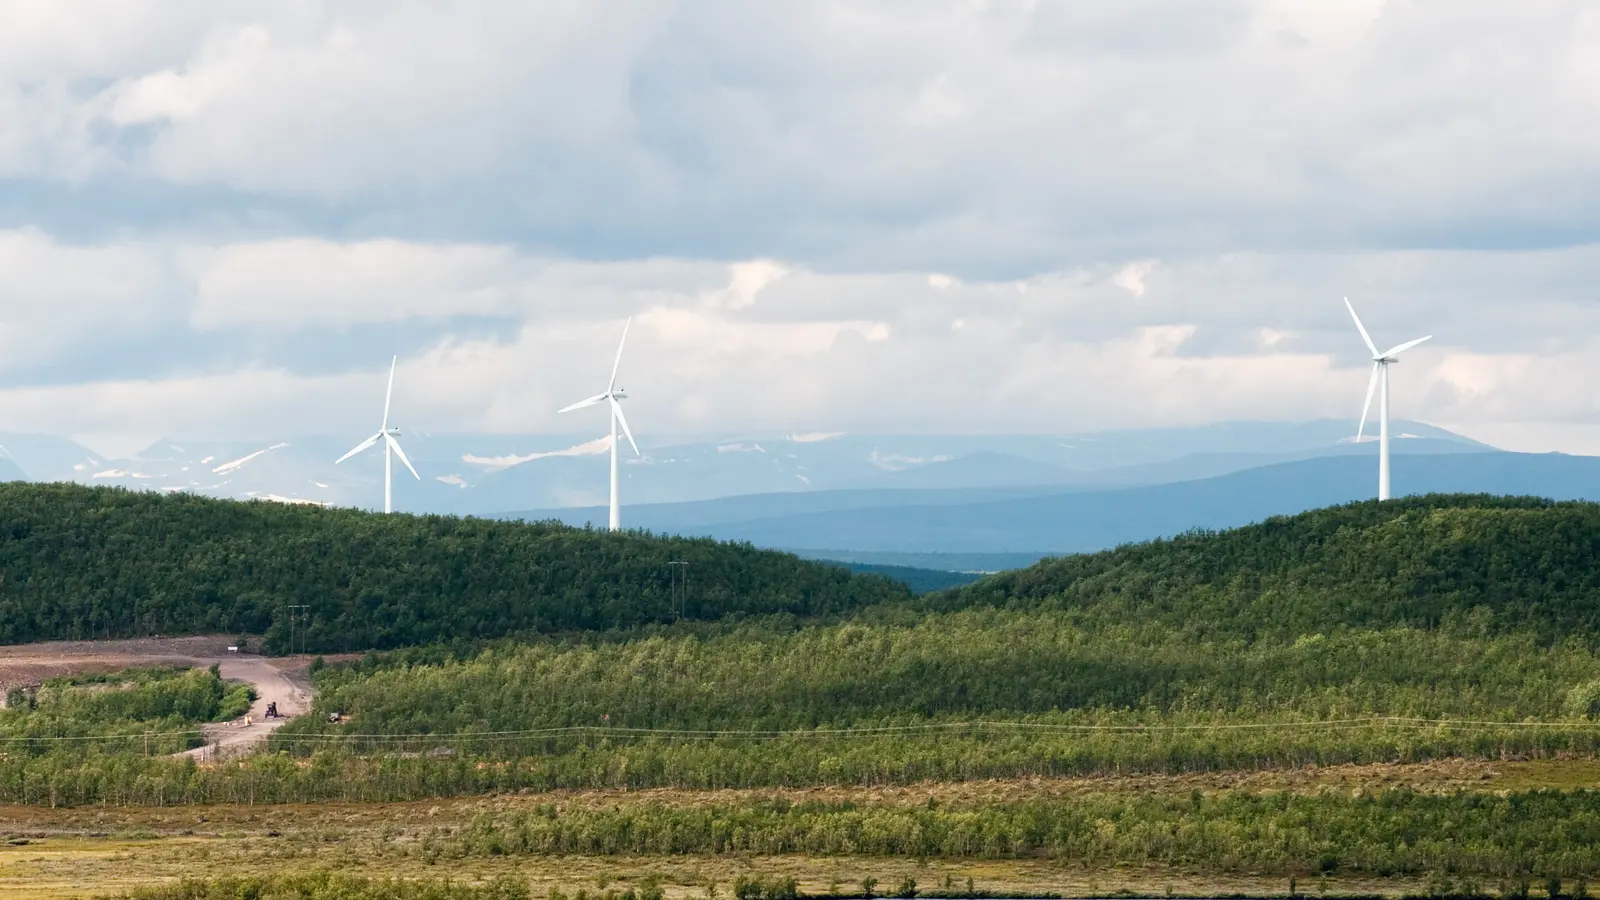
Nuotraukos informacijaJohannes Jansson / norden.org / Wikimedia Commons, CC BY 2.5 DK
Danijos infrastruktūros investuotoja „AIP Management“ rugsėjo 28 d. paskelbė įsigijusi du veikiančius sausumos vėjo parkus Švedijoje ir suformavusi 312 MW portfelį. Jį sudaro 241 MW Överturingen elektrinė šalies centrinėje dalyje ir 71 MW Aldermyrberget parkas šiaurėje. Pirmojo sandoris pasirašytas rugsėjį, antrojo įsigijimas užbaigtas birželį. Abu objektai jau gamina elektrą, tad tai nėra dar leidimų ar statybos laukiantis projektas.
Bendrovė neatskleidė nei atskirų sandorių kainos, nei pardavėjų, finansavimo sąlygų ar savo ekonominės grąžos tikslo. Taip pat nepateikta reali parkų metinė gamyba, pajėgumo koeficientas, veiklos prieinamumas ar galiojančių elektros pardavimo sutarčių apimtis. Todėl 312 MW galima tiksliai vadinti instaliuota vardine galia, bet ne garantuota gamyba ar tiekimu konkrečiam namų ūkių skaičiui.
Aldermyrberget veikia nuo 2020 metų, o Överturingen – nuo 2022-ųjų. AIP nurodo, kad objektuose naudojamos dabartinės kartos turbinos su ilgalaikėmis techninės priežiūros sutartimis. Viešame tekste neįvardyti turbinų gamintojai, vienetų skaičius, sutarčių trukmė ar būsimos atnaujinimo investicijos, todėl negalima palyginti jų techninės būklės vien iš sandorio pranešimo.
Investavimo tezė paremta kainų zonų skirtumais
AIP sandorius vykdo per strategiją „Project Winter“, skirtą jau veikiantiems Šiaurės šalių vėjo objektams pirkti tuo metu, kai naujų projektų ekonomika sudėtinga, o sandorių rinkoje dalyvių mažiau. Bendrovė teigia, kad Švedijos sausumos vėjo turtas nuo 2021 m. reikšmingai atpigo daugiausia dėl skirtumų tarp kainų zonų. Tai investuotojo rinkos vertinimas, o ne oficiali visų šalies parkų kainų statistika.
Švedijos šiaurėje vėjo ir hidroelektrinių gamyba dažnai koncentruota toliau nuo didžiausio vartojimo pietuose. Kai perdavimo tinklas negali laisvai perkelti viso srauto, skirtingose zonose susidaro nevienodos kainos. Dėl to elektrinė gali būti techniškai naši, bet gauti mažesnę kainą už megavatvalandę nei panašus objektas arčiau paklausos. Portfelis per dvi zonas sumažina priklausomybę nuo vienos vietos kainų, bet nepanaikina bendros tinklo ir rinkos rizikos.
Investuotoja taip pat tikisi, kad didesnis portfelis ateityje palengvins sutartis su įmonėmis, norinčiomis pirkti elektrą pagal ilgalaikius PPA. Kol kas konkretus naujas pirkėjas, sutarties trukmė ar kaina nepaskelbti. Veikiantys parkai gali turėti esamų komercinių įsipareigojimų, tačiau AIP pranešimas jų neaprašo. Todėl būsimos PPA galimybės yra strategijos kryptis, o ne jau pasirašytas pardavimo rezultatas.
Kainų zonų diversifikacija taip pat nėra tas pats, kas technologijų diversifikacija. AIP nurodo skirtingas aikšteles ir turbinų tipus, bet neskelbia jų gamintojų, amžiaus profilio ar atsarginių dalių rizikos. Eksploatuojant parką ilgiau, didėja poreikis tiksliai planuoti pagrindinių komponentų keitimą, draudimą ir tinklo apribojimų laikotarpius. Šie kaštai gali būti svarbesni už pradinę pirkimo nuolaidą, todėl sandorio vertės neatskleidimas riboja nepriklausomą investicinės tezės vertinimą.
Sandoris rodo, kad tinklo vieta tampa tokia pat svarbi kaip turbinos
Šiaurės Europos rinkai šis sandoris įdomus tuo, kad kapitalas grįžta į jau veikiančius objektus, kurių vertę sumažino ne būtinai techniniai gedimai, o kainų geografija ir finansavimo aplinka. Naujas savininkas neprideda 312 MW naujos galios prie sistemos – jis perima esamą turtą ir bando pagerinti jo komercinį valdymą. Klimato bei tiekimo poveikis todėl skiriasi nuo naujos elektrinės statybos.
Baltijos šalims Švedijos kainų zonų problema aktuali per bendrą Šiaurės ir Baltijos elektros rinką. Perdavimo jungčių prieinamumas, Suomijos ir Švedijos tinklų plėtra bei vietos pramonės paklausos augimas gali keisti, kiek pigios šiaurinės gamybos pasiekia kaimynines rinkas. Tačiau vien šių dviejų parkų savininko pasikeitimas nereiškia naujos fizinės jungties, papildomo pralaidumo ar automatinio kainų sumažėjimo Lietuvoje.
Toliau verta stebėti, ar AIP skelbs papildomus Šiaurės šalių pirkimus ir ar portfelis iš tiesų sudarys naujas ilgalaikes elektros tiekimo sutartis. Sprendžiant apie rezultatą reikėtų matyti ne tik įsigytą galią, bet ir gamybą, pardavimo kainą, ribojimus bei prieinamumą. Šie duomenys parodytų, ar „Project Winter“ yra ilgalaikio veikiančių parkų atnaujinimo strategija, ar daugiausia bandymas pasinaudoti laikinai sumažėjusiomis turto kainomis.
Sandoris kartu primena skirtumą tarp naujų statybų ir veikiančio turto kapitalo rinkos. Veikiančio parko pirkimas gali užtikrinti jam ilgalaikį savininką, finansuoti priežiūrą ar refinansavimą, tačiau bendras Švedijos išmetamųjų dujų kiekis nuo nuosavybės pasikeitimo automatiškai nesumažėja. Papildomas energetikos sistemos poveikis atsirastų tik per didesnį prieinamumą, atnaujinimą, naujas jungtis arba AIP planuojamą tolesnę portfelio plėtrą.
AIP bendras valdomų atsinaujinančios energetikos investicijų mastas suteikia pirkėjui finansinę bei komercinę patirtį, tačiau bendrovės portfelio rodiklių negalima automatiškai priskirti šiems dviem parkams. Oficialus pranešimas nenurodo jų atskiro anglies dioksido vengimo, namų ūkių ekvivalento ar būsimų investicijų biudžeto. Redakciniam vertinimui patikimiausi lieka trys patvirtinti duomenys: objektai veikia, jų bendra galia yra 312 MW ir jie yra skirtingose Švedijos kainų zonose.