ES robotų parkas pasiekė 712 tūkst., bet naujų diegimų sumažėjo 11 proc.
IFR duomenimis, 2025 m. Europos Sąjungoje veikė rekordinis pramoninių robotų skaičius, tačiau metinė rinka susitraukė. Automobilių sektoriaus diegimai krito ketvirtadaliu, o Azija ir Amerika augo sparčiau.
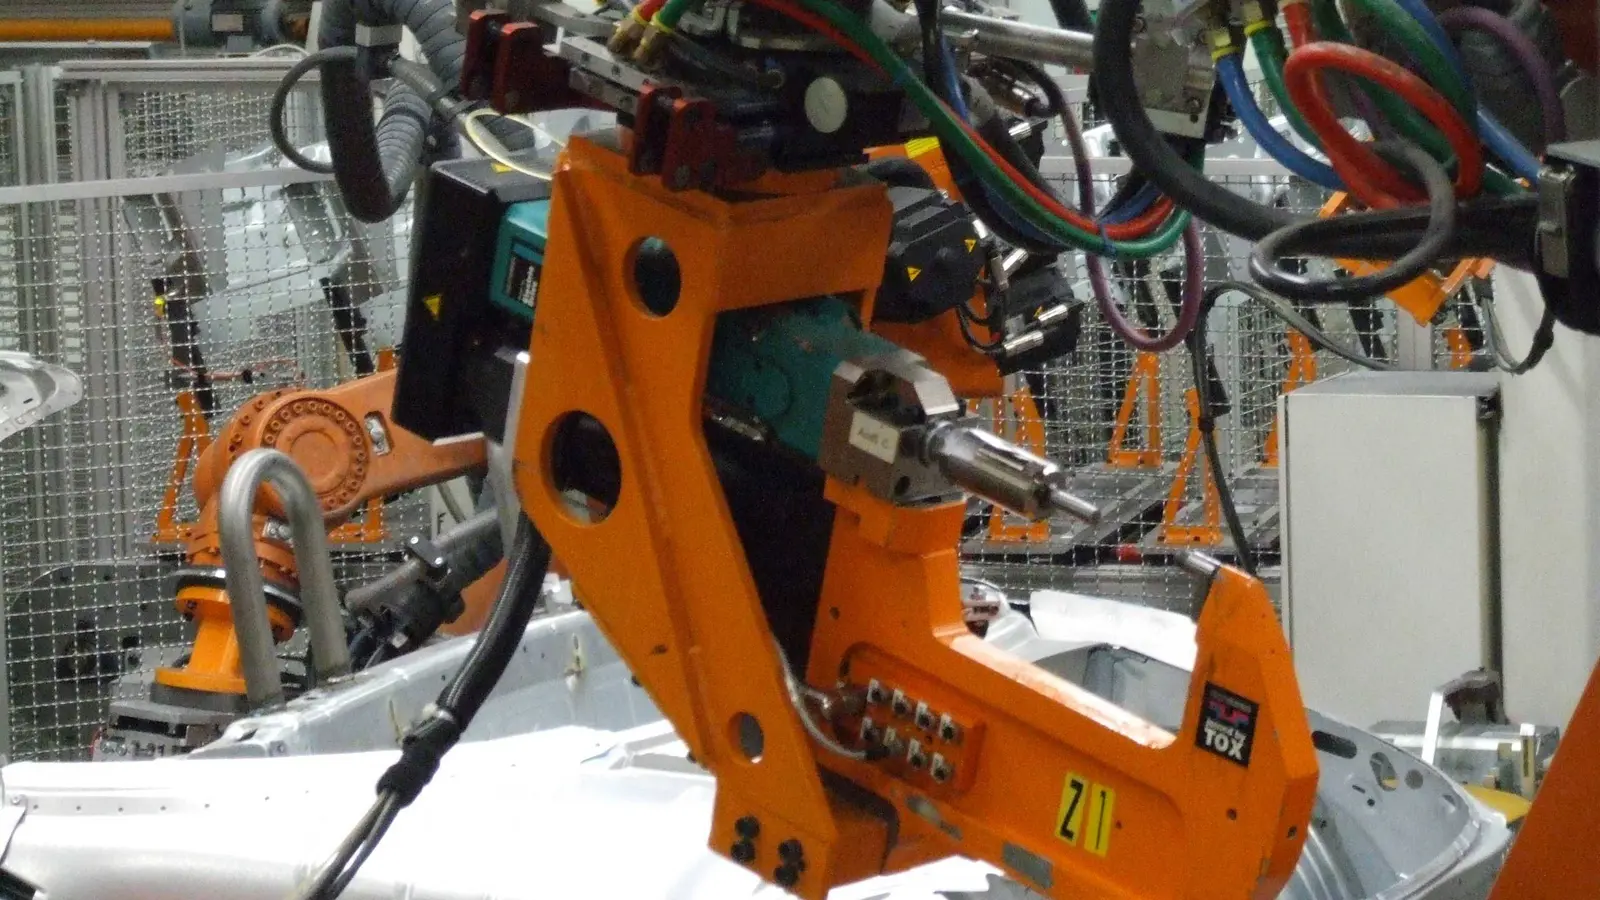
Nuotraukos informacijaNestor Jarque / Wikimedia Commons, CC BY 3.0
Europos Sąjungoje 2025 m. veikė 712 tūkst. pramoninių robotų – daugiau kaip 80 proc. daugiau nei 390 tūkst. 2015 metais. Tačiau nauja „World Robotics 2026“ statistika rodo priešingą trumpalaikę kryptį: per metus ES gamyklose įdiegta 60 500 naujų robotų, arba 11 proc. mažiau nei 2024-aisiais. Rugsėjo 24 d. duomenis paskelbė Tarptautinė robotikos federacija (IFR).
Šie skaičiai matuoja du skirtingus dalykus. 712 tūkst. yra visas eksploatuojamas parkas, o 60 500 – tik per vienus metus įrengtos sistemos. Todėl rekordinis parkas ir mažėjanti metinė rinka neprieštarauja vienas kitam: ilgiau naudojama įranga kaupiasi, nors naujų užsakymų tempas konkrečiais metais gali sulėtėti.
IFR yra robotikos pramonės federacija, o jos statistikos skyrius kasmet renka standartizuotus duomenis apie maždaug 40 šalių. Viešas ES pranešimas pateikia pagrindinius rinkos pjūvius, bet ne visą mokamos ataskaitos metodiką, įmonių imtį ar Lietuvos lentelę. Dėl to čia negalima patikimai apskaičiuoti Lietuvos robotų skaičiaus ar šalies vietos ES reitinge.
Automobilių sektorius liko didžiausias, nors diegė gerokai mažiau
Automobilių pramonė 2025 m. ES įdiegė 14 900 robotų – ketvirtadaliu mažiau nei prieš metus. Vis dėlto jai teko maždaug ketvirtis visų naujų instaliacijų, todėl sektorius išliko didžiausias robotikos klientas. Ši statistikos kategorija apima platesnę automobilių gamybą, ne vien elektromobilių, baterijų ar jų komponentų linijas. Iš jos negalima daryti išvados, kad būtent EV investicijos smuko 25 procentais.
Antra pagal dydį metalų pramonė įdiegė 13 tūkst. robotų, arba 13 proc. mažiau. Plastiko ir chemijos produktų sektoriuje instaliacijų sumažėjo 3 proc. iki 7 400. Tuo metu maisto ir gėrimų pramonė buvo reta auganti didelė kategorija: 5 300 naujų robotų reiškė 4 proc. metinį padidėjimą.
Skirtumai rodo, kad vienas bendras ES procentas nepaaiškina visos rinkos. Robotų paklausą veikia konkretaus sektoriaus investicijų ciklas, gamyklų apkrovimas, modelių keitimas ir kapitalo kaina. Automobilių linijoje viena didelė modernizavimo programa gali smarkiai pakeisti metų rezultatą, o maisto gamyboje augimas gali būti išskaidytas tarp daugybės mažesnių projektų.
Metinių diegimų nuosmukis taip pat nepasako, kiek robotai buvo naudojami, kiek valandų jie dirbo ar kokį produktyvumo pokytį sukūrė. IFR viešame pranešime nėra vienodo investicijų grąžos, prastovų ar darbuotojų skaičiaus pokyčio mato. Todėl būtų klaidinga iš 60 500 instaliacijų automatiškai skaičiuoti tiek pat pakeistų darbo vietų arba garantuotą gamybos našumo prieaugį.
Vokietija tebėra centras, tačiau Europa auga lėčiau už konkurentus
Vokietijai teko 24 800 instaliacijų, arba 41 proc. visos ES rinkos. Italija su 7 800 užėmė antrą vietą, Prancūzija su 4 500 – trečią, o Ispanija su 4 300 – ketvirtą. Vien šios keturios šalys sudarė daugiau kaip du trečdalius ES diegimų, tad Bendrijos vidurkį stipriai lemia keli dideli gamybos centrai.
Pasaulinis fonas Europai nepalankesnis. IFR skaičiuoja, kad 2025 m. Azijoje įdiegta 457 315 robotų, 14 proc. daugiau nei metais anksčiau. Amerikoje instaliacijos taip pat augo 14 proc. iki 57 044, o ES tuo pat metu traukėsi 11 procentų. Skaičiai nėra visiškai vienodo geografinio lygmens – Azija ir Amerika yra regionai, ES yra 27 valstybių blokas – tačiau krypties skirtumas aiškus.
Ilgesnis Europos vaizdas nėra vien neigiamas. IFR nurodo, kad 2020–2025 m. metinės instaliacijos ES vidutiniškai augo 3 proc. per metus, o eksploatuojamas parkas per dešimtmetį padidėjo daugiau kaip 80 procentų. Vienų metų kritimas todėl dar neįrodo ilgalaikio atsitraukimo, bet jis sustiprina klausimą, ar Europos gamintojai pakankamai greitai atnaujina pajėgumus, kai konkurentai Azijoje ir Šiaurės Amerikoje didina automatizavimo tempą.
Lietuvai svarbiausia ne robotų lenktynės, o išmatuojamas rezultatas
Lietuvos gamybai IFR duomenys svarbūs kaip Europos konkurencinės aplinkos matas, o ne kaip vietos rinkos statistika. Šalies įmonės veikia automobilių komponentų, metalo, plastiko, elektronikos, logistikos ir maisto tiekimo grandinėse, todėl didesnis klientų automatizavimas gali keisti reikalaujamą kainą, kokybę ir pristatymo greitį. Vis dėlto viešame IFR dokumente nėra Lietuvos instaliacijų skaičiaus, tad jo spėlioti negalima.
Praktinis sprendimas įmonei prasideda ne nuo bendro roboto pirkimo, o nuo konkrečios pasikartojančios, pavojingos ar kokybės problemų turinčios operacijos. Vertinant investiciją reikia lyginti ciklo laiką, prieinamumą, broką, energiją, techninę priežiūrą, darbuotojų mokymą ir visos linijos integraciją. Pats robotų skaičius neparodo, ar automatizavimas sukūrė vertę.
Kitas patikros taškas bus 2026 m. instaliacijos ir atskiros šalių lentelės. IFR pasaulinei rinkai prognozuoja 655 tūkst. naujų robotų šiemet, tačiau tai yra federacijos prognozė, o ne jau pasiektas rezultatas. Europai svarbiausia stebėti, ar automobilių sektoriaus investicijos atsigaus ir ar augimas persikels į daugiau vidutinių įmonių, kurioms integravimo kaina dažnai svarbesnė už paties roboto technines galimybes.